경제∙비즈니스 인니 증권거래소, 공매도 재개…전문가들, 위험성 경고 금융∙증시 편집부 2026-10-09 목록
본문

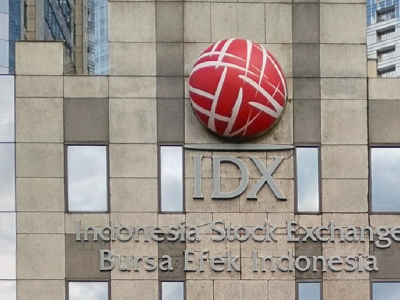
인도네시아 증권거래소(사진=자카르타경제신문/Aditya)
인도네시아 증권거래소(IDX)가 현지 증시의 유동성을 높이기 위해 주식 공매도를 조심스럽게 재개하고 있으나, 전문가들은 엄격한 규제 집행이 뒷받침되지 않을 경우 부정적인 부작용이 발생할 수 있다고 경고했다.
아베레 인베스따마(Avere Investama)의 뜨구 히다얏 이사는 6일 자카르타포스트와의 인터뷰에서, 올해 초 지수 산출 기관인 MSCI가 우려를 표명했듯이 인도네시아 증시는 본래 가격 조작에 취약한 구조라고 지적했다.
부정행위를 방지하기 위한 법규는 “항상 존재해 왔지만” 실제 집행 여부는 의문이라며, 특히 공매도의 경우 이러한 집행 미흡이 구조적 위험을 초래할 수 있다는 것이다.
뜨구 이사는 규제 집행이 느슨할 경우 공매도를 통해 이익을 취하려는 대규모 시세 조작이 발생할 수 있으며, 이는 인도네시아 경제에 타격을 줄 시장 붕괴로 이어질 수 있다고 경고했다.
공매도란 주식을 빌려 매도한 뒤, 나중에 주가가 떨어지면 더 낮은 가격에 다시 사들여(환매수) 증권사에 반환하고 그 차액을 챙기는 투자 방식이다.
투자자는 중개 수수료와 이자 비용을 제외하고도 주가가 매도 가격보다 하락하면 이익을 얻는다.반면 주가가 오르면 투자자는 손실을 보게 되는데, 이는 포지션을 청산하기 위해 공매도했던 주식을 더 높은 가격에 다시 사야 하기 때문이다.
일반적인 거래에서는 매수자의 위험이 투자 원금에 한정되지만, 공매도 거래에서는 손실액이 초기 투자금의 몇 배에 달할 수도 있다.
계약 조건에 따라 투자자는 원하는 기간 동안 공매도 포지션을 유지할 수 있지만, 증권사가 매수를 강제하는 경우에는 이를 청산해야 한다. 예를 들어 투자자가 계좌에 예치한 담보를 고려할 때 더 이상 해당 주식을 매수할 충분한 자금을 확보하지 못할 것으로 판단되는 경우가 이에 해당한다.
인도네시아 증시에서 공매도가 처음 도입된 것은 아니지만, 증권거래소(IDX)는 코로나19 팬데믹이 발생했던 2020년에 이를 중단했다가 이달 초 다시 제도를 재개했다.
그 이전에도 인도네시아는 공매도를 허용했다가 중단하기를 수차례 반복했는데, 주로 시장 혼란기에 이를 금지했다. 예를 들어 2008년 글로벌 금융위기로 대규모 매도세가 촉발되었을 때나, 2015년에도 증시가 급락하자 공매도를 다시 금지했다.
IDX 제프리 헨드릭 사장은 6일 자카르타포스트와 인터뷰에서, 과거의 금지 조치들은 "시장 상황" 때문에 시행됐다고 밝혔다. 공매도 재개를 위한 규정은 이미 2024년부터 준비되어 있었으나, 주로 글로벌 경제의 불확실성, 특히 미국의 관세 부과 위협 등으로 인해 시행이 지금까지 미뤄져 왔다고 덧붙였다.
위기 상황에서 트레이더들이 주식 공매도로 수익을 낼 수 있는 한편, 이 제도는 금융 시장에 유동성을 공급하는 데도 도움이 될 수 있다.
뜨구는 투자자들이 주가 하락을 우려하는 상황이라도 공매도라는 선택지가 있다면, 트레이더들이 단순히 보유 주식을 모두 매도해 시장을 떠나기보다는 자금을 시장에 계속 남겨둘 수 있다고 주장했다.
그는 2008년 당시 인도네시아에서 공매도로 인해 주가 폭락이 발생했던 것은 '일부' 세력이 공매도 포지션을 취한 뒤 주가를 떨어뜨리기 위해 부정한 행위나 시장 조작을 저질렀기 때문이라고 분석했다.
뜨구는 주가 폭락을 방지하기 위해 엄격한 규제 집행이 중요하다고 강조했다. "유럽, 미국, 일본 같은 선진국에서는 공매도가 금지된 적이 없고 항상 허용된다는 점을 고려할 때, 현재와 같이 제한적인 방식으로 시행된다면 공매도 허용은 꽤 긍정적”이라고 말했다.
그는 물론 선진국의 법 집행 수준이 이곳보다 훨씬 낫다는 점은 감안해야겠지만, 단지 인도네시아의 법 집행이 충분하지 않다는 이유만으로 공매도를 아예 금지해야 하는 것은 아니라고 덧붙였다.
현재로서는 소수의 우량주 및 유동성이 높은 종목 아스트라 인터내셔널(PT Astra International;ASII), BCA(PT Bank Central Asia;BBCA), 바리또 퍼시픽(PT Barito Pacific;BRPT), 부미 리소시스(PT Bumi Resources;BUMI), 인도푸드(PT Indofood Sukses Makmur;INDF)에 대해서만 공매도가 가능하다.
IDX는 지금까지 스므스따 인도베스트 증권(PT Semesta Indovest Sekuritas)과 아자입 증권(PT Ajaib Sekuritas Asia), 단 두 곳의 증권사에만 공매도 중개 업무를 허용했다.
뜨구는 공매도를 일부 증권사와 투자자에게만 허용하고, 예를들어 최소 담보금 5천만 루피아를 요구하는 등의 제한을 두면 감독이 용이해지고 개인 투자자들을 부정적인 결과로부터 보호할 수 있을 것이라고 말했다.
그는 또한 공매도를 전문으로 하는 외국계 펀드 매니저가 많다는 점을 고려할 때, 이러한 방식이 외국인 자본을 유치하는 데 도움이 될 수 있다고 덧붙였다.
사무엘 증권(Samuel Sekuritas Indonesia)의 하리 수 이사는 6일 자카르타포스트와의 인터뷰에서, 이론적으로 이 메커니즘은 가격 형성과 '양방향 시장 조성' 측면에서 "긍정적"이라고 평가했다. 그러나 참여자가 제한적인 만큼 이로 인해 유입될 유동성 규모는 그리 크지 않을 것이라고 지적했다.
하리는 “외국인 기관 투자자들이 특정 종목에 대해 약세 전망을 가질 때마다 시장에서 철수할 필요 없이 헤지(위험 회피)나 상대가치 매매를 수행할 수 있다”며, 자본 흐름을 결정짓는 데 있어 거시경제적 여건이 훨씬 더 지배적인 요인으로 작용하고 있기 때문에 공매도가 외국인 자금 흐름을 즉각적으로 반전시킬 요인은 아니라고 지적했다.
인도네시아 증시는 MSCI 평가 관련 우려, 기관 투자자들의 불안감, 그리고 글로벌 시장의 불안정성 등으로 인해 연초 이후 108조 9천억 루피아에 달하는 대규모 자금 유출을 겪었다. [자카르타포스트/자카르타경제신문]
- 이전글인니 정부, 글로벌 공급 과잉 속 니켈 제련소 신설 일시 중단 검토 2026.10.08
- 다음글인니 루피아화 변동성 속, 9월 외환보유액 소폭 감소 2026.10.08
댓글목록
등록된 댓글이 없습니다.