
경제∙비즈니스 인니 재무장관 교체로 ‘Whoosh’ 지분 인수 계획 불투명 교통∙통신∙IT 편집부 2026-09-18 목록
본문

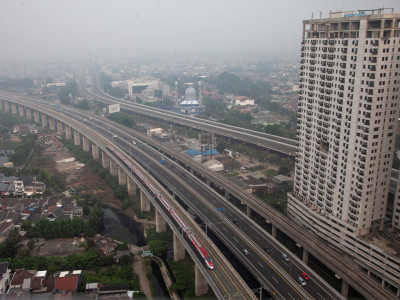
자카르타-반둥 고속열차 우쉬(Whoosh)가 서부 자바의 브까시 지역을 통과하고 있다.(사진=자카르타경제신문/Aditya)
인도네시아 정부가 자카르타-반둥 고속철도 ‘우시(Whoosh)’의 인도네시아 측 지분을 직접 인수하려는 방안이 뿌르바야 유디 사데와 재무장관의 갑작스런 해임으로 불투명해졌다고 자카르타포스트가 16일 전했다.
뿌르바야 전 장관은 당초 인도네시아-중국 합작법인에서 인도네시아 측이 보유한 60% 지분을 4개 국영기업(BUMN) 컨소시엄에서 재무부로 이전하는 방안을 추진해왔다.
지분 이전은 9월 15일로 예정돼 있었지만, 쁘라보워 수비안또 대통령은 시행 하루 전인 14일 뿌르바야를 재무장관에서 전격 해임하고 수아하시 나자라를 후임으로 임명했다.
뿌르바야 전 장관은 15일 열린 장관 인수인계식 후 우쉬 지분 이전 계획에 대한 기자들의 질문에 “새 재무장관에게 달려 있다”고 답했고, 수아하실 신임 재무장관은 같은 자리에서 우쉬 인수 계획은 연기돼 추후 처리될 것임을 시사했다.
뿌르바야 전 장관은 앞서 9월 8일, 중국개발은행(CDB)에서 빌린 우쉬 건설자금의 채무 재조정과 관련해 연간 1조 루피아(약 5,640만 달러)를 80년에 걸쳐 상환하는 방안을 제시했다. 그는 기존 예상보다 관리하기 쉬운 방식이라고 설명했다.
당초 중국개발은행으로부터 받은 45억 달러 규모의 대출은 40년 만기에 10년의 거치기간을 두고 상환할 예정이었다. 하지만 건설비 초과로 인도네시아는 추가 대출을 받았고, 총 사업비는 72억 달러를 넘어섰다. 반면 승차권 수입 전망은 영업비용의 절반에도 미치지 못해 대출 원리금 상환은 더욱 어려운 상황이다.
뿌르바야 전 장관은 우쉬의 부채 상환을 재무부 산하에서 직접 운영되는 특수임무기구(SMV)에 맡기는 방안도 언급했었다. 이 경우 인도네시아 국영기업 컨소시엄인 PSBI(PT Pilar Sinergi BUMN Indonesia)가 보유한 우쉬 지분 60%를 넘겨받고, 나머지 40%는 중국 기업들이 보유하게 된다. PSBI의 최대 주주는 철도 운영사인 KAI (PT Kereta Api Indonesia)다.
PSBI는 올해 상반기에만 5조1천억 루피아의 손실을 기록했다. 지난해 연간 손실액 4조9천억 루피아보다 손실 규모가 확대된 것이다.
뿌르바야는 또 해당 지분을 특수임무기구(SMV)가 아닌 국부펀드 인도네시아투자청(INA)이나 국영 인프라 금융기관인 SMI(PT Sarana Multi Infrastruktur)로 이전하는 방안도 검토하고 있다고 밝혔다. 아울러 우쉬 인수 이후 철도를 동부 자바까지 연장하는 계획도 재차 언급했다.
그러나 경제 전문가들은 우쉬 부채 관리를 다른 국가기관으로 넘기는 것만으로 재정 부담이 해소되는 것은 아니라고 지적했다. 부채 상환 책임이 해당 기관의 운영 부담으로 이전될 뿐이라는 것이다.
자카르타 소재 전략국제문제연구소(CSIS)의 연구원 데니 프리아완은 14일 자카르타포스트와 인터뷰에서, 정부가 투자청(INA)이나 SMI를 통해 국유자금을 투입해 대출을 상환할 경우 재정 위험이 발생할 수 있다고 지적했다.사업 실패 시 결국 국가가 구제에 나설 것이라는 인식을 심어 도덕적 해이와 거버넌스 문제를 초래할 수 있으며, 향후 유사한 사업에 대한 선례가 될 수 있다고 말했다.
특히 데니 연구원은 국부펀드인 투자청(INA)이 우쉬 대출 상환에 관여할 경우 투자수익 창출이라는 본래 목적에서 벗어날 수 있다고 우려했다. 새로운 상환 의무가 INA의 현금흐름과 유동성에 부담을 주고 장기 투자계획 수립 능력을 제한할 수 있다는 것이다. 그는 이러한 부담이 INA의 투자와 성과를 훼손할 경우 국부펀드로서의 신뢰도 역시 떨어질 수 있다고 경고했다.
아이를랑가대학교 경제학 교수 라흐마 가프미 역시 특수임무기구(SMV)를 통해 우쉬 사업의 책임을 재무부로 이전하면 국가 전략 인프라 사업에서 발생하는 위험을 궁극적으로 국가가 부담한다는 인식을 만들 수 있다고 지적했다. 엄격한 거버넌스가 마련되지 않으면 이러한 의무가 국가 예산의 다른 생산적인 분야에 대한 지출을 잠식할 가능성이 있다는 것이다.
라흐마 교수는 특히 80년에 달하는 ‘극단적으로 긴 상환기간’도 재정 위험 요인으로 꼽았다. 장기간 누적된 이자가 원래의 부채 원금을 넘어 크게 불어날 수 있으며, 운영 효율성이 뒷받침되지 않을 경우 복리로 늘어난 이자가 세대 간 부담으로 이어질 수 있다고 말했다.
국립개발대학교 베테랑 자카르타(UPN Veteran Jakarta)의 경제학자이자 공공정책 전문가인 아흐마드 누르 히다얏도 SMI나 INA를 통해 부채를 관리한다고 해서 추가적인 재정 부담 가능성이 사라지는 것은 아니라고 지적했다. 두 기관 모두 국가 소유 기관인 만큼 자본과 수익에는 ‘기회비용’이 있으며, 우쉬 부채 상환에 사용되는 자금은 다른 투자에 활용할 수 없게 된다는 것이다.
아흐마드는 “80년이라는 상환기간이 부채를 더 저렴하게 만드는 것은 아니며, 단지 부담을 미래 세대에 분산시키는 것”이라고 지적했다.
그는 정부가 우쉬의 재정적 의무를 서둘러 떠안기보다 먼저 사업 참여 기업과 주주들에 대한 엄격한 책임 규명과 감사를 실시해야 한다고 강조했다. 특히 당초 정부가 우쉬 사업을 정부가 아닌 기업 간 거래(B2B) 방식으로 운영되는 사업이라고 주장했던 만큼, 사업에서 발생한 위험은 참여 기업과 주주들이 부담해야 한다고 말했다.[자카르타포스트/자카르타경제신문]
- 다음글인니 DPD, 내년 국가예산안에서 지방이전재원 증액 요구 2026.09.17
댓글목록
등록된 댓글이 없습니다.